Пенсия в 24 — это не шутка
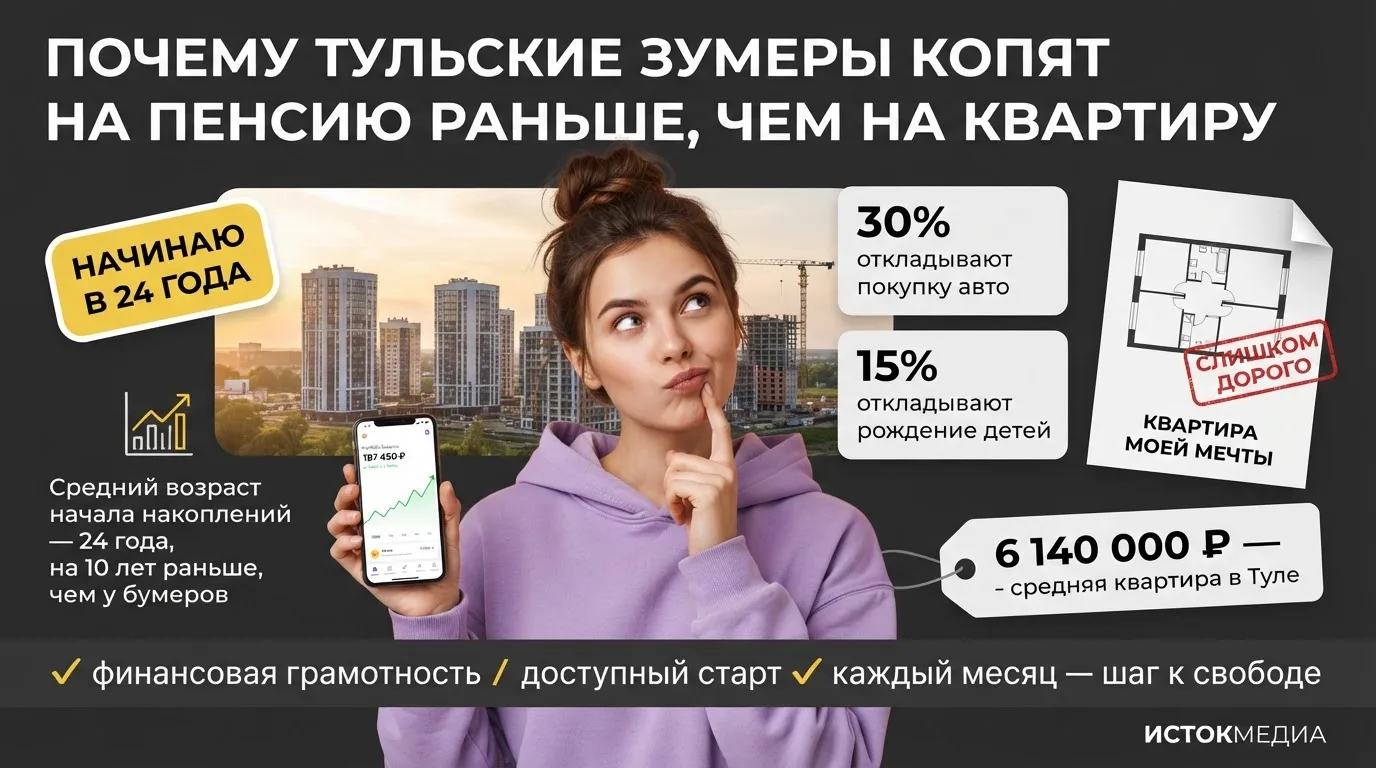
Мировая статистика фиксирует парадокс. По данным Bank of America, сегодняшние двадцатилетние начинают откладывать на пенсию в среднем в 24 года — почти на десять лет раньше, чем это делали их родители-бумеры. Изменилось и отношение к бирже: если в 2015 году инвестиционный счёт был лишь у 6% молодых людей, то к 2024-му деньги на брокерские счета переводят уже 37% двадцатипятилетних, причём начинают в среднем в 22 года.
Россия — не исключение. Опрос, который провели негосударственный пенсионный фонд «Будущее» и РЭУ имени Плеханова среди 1,2 тысячи человек 18–35 лет, показал занятный разрыв между установкой и действием: правильным начинать копить на пенсию до 35 лет считают 71% молодых, а реально откладывают только 12%. Ещё 46% «планируют начать» — то есть держат идею в голове, но пока не превратили её в привычку.
Начинать копить на пенсию до 35 лет считают правильным 71% молодых россиян. Но реально это делают лишь 12% — остальные только собираются.Опрос НПФ «Будущее» и РЭУ им. Г. В. Плеханова, 1200 человек 18–35 лет
Почему квартира отодвигается
Логика «сначала своё жильё, потом всё остальное», на которой выросли предыдущие поколения, у зумеров сломалась. Из-за денег молодые массово откладывают крупные покупки и даже рождение детей, а собственное жильё уходит в самый конец списка. Средний возраст покупателя первой квартиры вырос до 38 лет — то есть «первое своё» люди теперь берут почти в 40.
Причина проста: недвижимость дорожает быстрее, чем растут доходы, и накопить на квартиру «в лоб» становится всё труднее. Когда цель отодвигается за горизонт, деньги перестают лежать мёртвым грузом «на первый взнос» и уходят туда, где работают уже сейчас, — на вклад или брокерский счёт. Пенсия из чего-то далёкого превращается в понятную и, главное, достижимую цель.
Тульский счёт: 6 миллионов, 4 года и ставка почти 10%
Теперь переведём тренд на местный язык. Квадратный метр на вторичном рынке Тулы к весне 2026 года стоил около 118,4 тысячи рублей и за первый квартал прибавил ещё 2,9%. Средняя квартира на вторичке обходится в 6,14 миллиона, а метр в новостройке и вовсе уходит за 130–163 тысячи. При средней зарплате по области около 93 тысяч рублей (на промышленных предприятиях — до 125 тысяч) это значит, что стоимость средней квартиры равна примерно пяти-шести годовым зарплатам — и это до вычета налогов и расходов на жизнь.
Формально Тульская область даже в числе относительно благополучных: в рейтинге доступности жилья она заняла 18-е место из 89 регионов и вошла в топ-20. Но за этим местом прячется тревожная динамика. По расчётам аналитиков, тульской семье из двух взрослых с ребёнком, чтобы накопить на квартиру 60 «квадратов» без ипотеки, нужно около четырёх лет — а годом раньше хватало 3,8 года. То есть доступность жилья не растёт, а медленно снижается.
Тульской семье с ребёнком, чтобы купить квартиру в 60 «квадратов» без ипотеки, нужно копить около четырёх лет. Годом ранее хватало 3,8 года — доступность жилья медленно снижается.РИА Рейтинг, оценка доступности жилья, май 2026
Тем, кто не готов копить «вживую» четыре года, остаётся ипотека — и здесь цифры говорят сами за себя. За первое полугодие 2026-го жители области оформили 4,7 тысячи жилищных кредитов на 19,2 миллиарда рублей. Средний заём — 4 миллиона, средневзвешенная ставка — 9,8%, а типичный срок погашения — 24 года. Почти четверть века выплат за квартиру — на этом фоне идея «лучше буду откладывать на себя» перестаёт казаться легкомысленной.
118 395 ₽ — метр на вторичке (весна 2026, +2,9% за квартал).
6,14 млн ₽ — средняя квартира на вторичном рынке Тулы.
130 000–163 000 ₽ — метр в новостройках.
≈ 4 года — столько семье с ребёнком нужно копить на квартиру без ипотеки (год назад — 3,8).
4,7 тыс. кредитов на 19,2 млрд ₽ — ипотека туляков за полугодие; средний заём 4 млн, ставка 9,8%, срок 24 года.
≈ 93 000 ₽ — средняя зарплата по области (на заводах — до 125 000).
492,3 млрд ₽ — на столько туляки держат денег на вкладах и счетах (+15% за год).
Куда идут деньги, если не в бетон
Ответ виден по банковской статистике: на вкладах и счетах жители Тульской области держат уже 492,3 миллиарда рублей — почти на 15% больше, чем годом раньше. Пока ставки по депозитам обгоняют инфляцию, деньги в банке не «тают», а прирастают — и для человека, который не тянет ипотеку под 9,8%, это рациональный выбор: копить, а не переплачивать банку за четверть века.
Здесь и прячется главный поведенческий парадокс поколения. У зумеров — самое низкое соотношение накоплений к тратам: они действительно любят тратить здесь и сейчас. Но при этом именно они первыми начинают откладывать на далёкую пенсию и заводить брокерские счета. Противоречие мнимое: и то и другое — реакция на нестабильность. Когда большую и «правильную» цель вроде квартиры позволить себе трудно, психологически проще делать маленькие регулярные шаги — тысяча в приложении, автопополнение вклада, пара акций в месяц.
Зарплата против прописки
У тульской молодёжи к этой развилке добавляется ещё одна, чисто региональная. Часть выпускников и молодых специалистов уезжает из области не потому, что не любит родной город, а потому, что за те же навыки в Москве и области платят ощутимо больше. Логика та же, что и с квартирой: если «своё» здесь стоит непропорционально дорого относительно доходов, человек выбирает не привязку к месту, а деньги и гибкость.
Получается связная картина. Молодой туляк всё чаще предпочитает ликвидность — накопления, которые можно забрать и перевезти, — вместо бетона, который прикуёт к одной точке на карте ипотекой на 24 года. Пенсионный счёт, вклад, брокерское приложение в этом смысле честнее квартиры: они не требуют ни прописки, ни первого взноса в миллион, ни готовности четверть века платить банку.
Что это значит
«Зумеры копят на пенсию раньше, чем на квартиру» — это не про финансовую грамотность нового поколения и не про его инфантильность. Это про экономику, в которой квадратный метр дорожает быстрее зарплаты, ипотека растягивается на 24 года, а самой надёжной опорой становится не своя стена, а ликвидная подушка. Тула здесь — типичный, а не исключительный случай: цифры по области почти дословно повторяют общероссийский тренд.
Вопрос, на который региону ещё предстоит ответить, звучит так: что удержит молодёжь и её деньги здесь — доступное жильё и достойная зарплата или всё те же вклады, которые в любой момент можно перевести в другой город. Пока побеждает второе.
